He renegociado mi hipoteca
¿Cuanto tiempo lleva negociar una hipoteca?
Pues he de decir que esto ha sido lo que más me ha costado, aunque creo que el proceso en otros casos no debería ser tan largo.
Si has leido mi post de cuando me compré una casa sabes que soy ese friki que le gusta hacer números. Así que en Marzo de 2025 me puse a revisar hipotecas, ahora que habian bajado un poco y tengo la vida ligeramente más estable, con todos los muebles pagados y sin gastos extra como puedes tener el primer año después de comprar una casa, sobretodo si vives la locura solo.
Estamos a diciembre de este 2025... asi que me ha comido 9 largos meses, pero no todo ha sido por mi culpa, por parte del banco final han ido congelando la operacion y dejandolo, por lo que se ha alargado de más.
He de decir que a los bancos no le termina de gustar la idea de coger una hipoteca que tiene menos de 2 años, la ven como un "riesgo" pero en cuanto pasa esta fecha, se abren bastante más.
Comparativas
Si te soy sincero no tengo ya ese excel de comparación de hipotecas, porque para este caso tampoco fue muy necesario, a ojo era bastante facil discernir entre las distintas hipotecas.
He de decir que otros bancos, habiendole presentado mis condiciones actuales de la hipoteca, un 2.75% fijo durante 25 años, con seguro de vida y de hogar, me ofrecian por ejemplo las mismas condiciones, pero a un 3.25% por ejemplo, habiendo bajado los tipos! Lo más fuerte de esto es que sin ningún tipo de reparo te preguntaban si querias realizar la operación.
Finalmente he optado por una hipoteca al 2.15% con el BBVA sin vinculaciones.
Los números
Mi parte favorita, la que quizá toda la gente no mira tan al dedillo. De hecho, quizá te extrañes con una de las decisiones que tomé para esto.
He cogido los 23 años restantes que me quedaban de hipoteca para calcular gastos, he cogido el seguro de hogar obligatorio vinculado al prestamo, asumiendo un 3% de subida anual (aunque es más) y lo mismo he hecho con el seguro de vida obligatorio también.
La anterior hipoteca deja estos números:
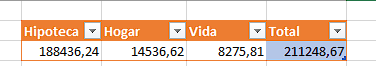
Curioso ¿verdad?
Ahora te voy a dejar 2 escenarios
La hipoteca nueva, a 23 años que serían los que quedarían si mantengo los mismos años que era una de las opciones
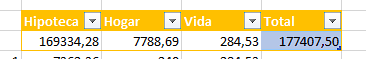
Estos números a groso modo, suponen un ahorro total de un 16% en el total de la hipoteca, he contado en la columna de vida la tasación de la hipoteca, que tambien es un gasto que debería de tenerse en cuenta para calcular estas rentabilidades, todo afecta para plantear estos escenarios.
Tambien supone un ahorro en la cuota mensual de un 10% aprox.
El segundo escenario, misma hipoteca, mismas condiciones, pero me ofrecieron hacerlo a 25 años. Pero Jon... ¿estás loco? si el sueño de cualquiera es quitarse la hipoteca de encima, ¿vas a volver a alargar 2 años más que ya has pagado? veamos...
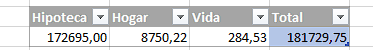
Así a bote pronto, se parece bastante a la hipoteca de arriba, pero pagando unos 3000€ más de intereses de hipoteca al ser 2 años más, un par de años más de seguro (que tendría que pagar igual tenga hipoteca o no, pero vamos a centrarnos en los números exactos)
Si me voy a los números totales, supone un ahorro del 14% total, perdiendo un 2% de ahorro de aqui a dentro de 25 años.
Por el lado negativo tenemos que la cuota mensual, al ser menor porque son mas años, pasa a ser un ahorro de un 15,7%. Más de un 5% de diferencia con el escenario anterior. A esto se le suma la menor carga mensual que puede suponer una hipoteca, que siempre reducir los gastos mensuales es una buena práctica.
¿Como saber que hipoteca elegir?
Depende, para mi aqui hay 2 tipos de personas para optar a este cambio, para mi deberías hacerte una pregunta clave. ¿Que vas a hacer con el dinero?
Si como comentaba antes, lo que quieres es quitarte cuanto antes te recomiendo la opción de los 23 años, acabarás 2 años antes con la hipoteca y te ahorrarás 3.000€ aproximadamente de intereses que paga el otro escenario.
Por el contrario, te voy a contar como he respondido yo a la pregunta que encajaba este apartado, ¿Soy capaz de rentabilizar ese dinero extra al mes para que me genere de aqui a 25 años, más de 3.000€?
Mi respuesta fue que si, cada año me ahorro 454€ de la suma de diferencias de las cuotas mensuales, que prefiero que estén en mi bolsillo y yo invertirlos a mi manera. Simplemente con bonos o cualquier inversión simple que me diera un 3% anual, al igual que el ejemplo anterior de la inflación como hice con los seguros, solo los 454€ del primer año serían 924€ al final de la hipoteca, y eso solo con el ahorro del primer año! Si voy añadiendo todo lo que voy ahorrando año a año, la bola de nieve es bastante más grande.
Además hay otro factor clave en estos números en vista por ejemplo de invertir en un piso para alquilar, por ejemplo. Al tener una cuota menor, la capacidad de endeudamiento es mayor.
¿Tu que opción elegirias?